Fund Box: Target Saver

Mga screenshot
Mga detalye
- Rating
- 818.00 mga review
- Bersyon
- 1.0
- Developer
- spels
Pagsusuri ni Norviv
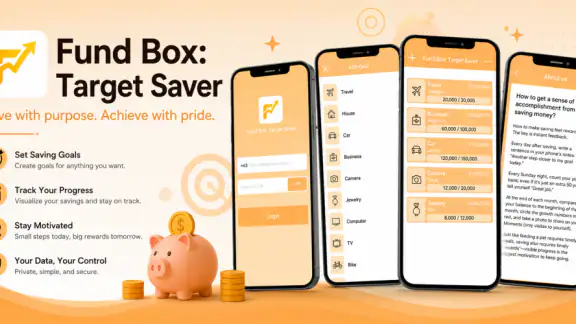
Sa unang tingin, simple lang ang Fund Box: Target Saver: isang libreng app para sa pagsubaybay ng mga layunin sa pag-iipon. Pero sa paggamit ko rito, mas malinaw ang tunay na halaga nito kapag may partikular kang gustong pag-ipunan at kailangan mo ng nakikitang paalala ng progreso. Hindi nito sinusubukang maging buong banking app o komplikadong financial planner. Ang pangunahing trabaho nito ay tulungan kang manatiling nakatutok sa isang target sa halip na umasa lang sa memorya at kusang disiplina.
Pasok ito sa kategoryang pampinansya at ginawa ng developer na spels. May average itong 4.7 mula sa humigit-kumulang 1.9 libong rating, habang umabot na sa mahigit 100 libong installs. Para sa isang maliit at tuwirang savings tracker, kapansin-pansin ang lawak ng pagtanggap dito. Libre itong gamitin, may age rating na 3+, at ang kasalukuyang bersyon ay 1.0 para sa Android 7.0 pataas.
Ang sentrong kakayahan: gawing nakikita ang layunin sa pag-iipon
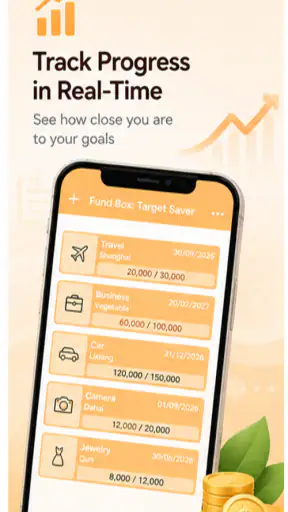
Ang pinakamahalagang ideya ng app ay hindi basta pagtatala ng pera. Ang diin nito ay nasa pagbibigay ng malinaw na anyo sa isang savings goal. Kapag sinabi mong “mag-iipon ako,” madali iyong manatiling malabo. Kapag ginawa mo itong isang tiyak na target na maaari mong balikan at makita ang progreso, nagiging mas konkreto ang desisyon kung gagastos ka ba ngayon o magtatabi muna.
Sa aking pananaw, dito naiiba ang Fund Box: Target Saver sa karaniwang notes app o simpleng spreadsheet. Sa notes, ikaw pa rin ang kailangang magdisenyo ng paraan para maging madaling basahin ang progreso. Sa spreadsheet naman, mas malawak ang kontrol pero may dagdag na trabaho sa pagbuo ng formula, pag-aayos ng layout, at regular na pag-update. Ang app na ito ay mas bagay sa taong gusto ng mas magaan na visual na paalala kaysa sa isang financial workbook.
Hindi ko ito tinitingnan bilang kapalit ng bank app. Hindi nito dapat maging pangunahing lugar para makita ang aktuwal na balanse ng iyong account o para pamahalaan ang mga transaksiyon. Mas kapaki-pakinabang ito bilang personal na layer sa ibabaw ng iyong normal na paraan ng pag-iipon: isang lugar kung saan malinaw mong nakikita kung para saan ang pagtatabi mo ng pera at gaano ka na kalapit sa gusto mong marating.
May mahalagang sikolohikal na epekto ang ganitong approach. Kapag nakikita mong umuusad ang isang layunin, mas madaling iugnay ang maliit na sakripisyo sa isang konkretong resulta. Ang hindi pagbili ng isang hindi kailangang bagay ay hindi na lang “pag-iwas sa gastos”; nagiging dagdag na hakbang ito patungo sa target. Hindi nito awtomatikong binabago ang ugali ng gumagamit, pero nakatutulong itong gawing mas kapansin-pansin ang epekto ng bawat ambag.
Mas kapaki-pakinabang kapag iisa o kakaunti ang prayoridad
Pinakamalinaw ang silbi ng Fund Box kapag may isa kang pangunahing layunin, gaya ng emergency cushion, bagong gadget, bayarin sa pag-aaral, o isang espesyal na biyahe. Sa halip na hati-hatiin ang atensyon sa napakaraming kategorya, maaari mong gamitin ang app bilang visual checkpoint para sa bagay na pinakamahalaga sa iyo sa kasalukuyan.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kung marami kang sabay-sabay na target, maaari pa ring maging kapaki-pakinabang ang ganitong uri ng tool, pero mas kailangan mong maging maingat sa pag-aayos ng prayoridad. Ang panganib ay hindi teknikal kundi praktikal: kapag sobrang daming layunin ang tinitingnan, maaaring mawala ang focus. Para sa akin, mas epektibong gamitin ito bilang “main goal board” kaysa gawing kumpletong accounting system ng buong buhay pinansyal.
Paano ko ito ginagamit sa aktuwal na routine
Ang magandang workflow ay magsimula sa isang layunin na may malinaw na dahilan. Hindi sapat ang “mag-ipon.” Mas madaling sundan ang “magtabi para sa laptop,” “maghanda para sa school expenses,” o “bumuo ng reserba para sa hindi inaasahang gastusin.” Kapag malinaw ang pangalan ng target, mas mabilis kong nauunawaan kung bakit kailangang i-update ang progreso at kung bakit mahalaga ang susunod na ambag.
Pagkatapos, ginagamit ko ang visual na progreso bilang regular na checkpoint, hindi bilang bagay na tinitingnan kada ilang minuto. Ang mas praktikal na ritmo ay i-update ito kapag aktuwal na akong nagtabi ng pera o kapag nire-review ko ang budget ko. Sa ganitong paraan, ang app ay nagiging bahagi ng routine at hindi lamang isang bagong icon na binubuksan sa unang araw tapos nakakalimutan.
Isang hindi agad halatang pakinabang ng ganitong setup ay ang paghiwalay ng “planong ipunin” sa “pera na hawak ngayon.” Maaaring may target kang sinusubaybayan sa app kahit nasa bank account o sobre ang aktuwal na halaga. Mahalaga ang distansyang ito dahil pinipigilan ka nitong isipin na ang app mismo ang nag-iingat ng pera. Ang tool ay tracker at visual guide; ikaw pa rin ang kailangang magpatupad ng tunay na paglipat o pagtatabi.
Sa isang ordinaryong sitwasyon, halimbawa, may buwanang allowance o sahod akong kailangang hatiin sa pamasahe, pagkain, bills, at isang personal na target. Sa halip na hintaying makita kung ano ang matitira sa dulo ng buwan, mas malinaw na magtakda muna ng halagang kayang itabi at pagkatapos ay gamitin ang Fund Box para subaybayan ang resulta. Kapag may hindi inaasahang gastos, makikita ko rin kung gaano kalaking bahagi ng plano ang kailangang baguhin. Hindi nito inaayos ang budget para sa akin, pero ginagawa nitong mas madaling makita ang epekto ng pagbabago.
Tip para hindi maging dekorasyon lang ang progreso
Ang pinakamabisang paggamit ay magtakda ng isang maliit ngunit makatotohanang unang hakbang. Kung masyadong malaki ang target at walang regular na galaw, mananatiling pareho ang visual na progreso at mawawala ang motibasyon. Mas mainam na magkaroon ng malinaw na pattern ng pag-update kaysa maglagay ng ambisyosong layunin na bihirang nasusundan.
Makakatulong din ang pagtatakda ng personal na review moment. Maaari itong gawin kapag natatanggap ang allowance, pagkatapos ng payday, o tuwing gumagawa ng lingguhang budget. Ang mahalaga ay may kaugnayan ang pagtingin sa app sa isang aktuwal na gawain sa pera. Kapag random lang ang pagbubukas, mas mahirap gawing bahagi ng desisyon ang nakikitang progreso.
Isa pang praktikal na insight: gamitin ang visual display para sa motivation, pero gumamit ng hiwalay na tala para sa dahilan ng pagbabago. Kung nabawasan ang naipon dahil sa medical expense o biglaang school requirement, hindi iyon simpleng “failure.” Ang tracker ay nagpapakita ng galaw, pero ikaw ang nagbibigay ng konteksto. Ang ganitong pagtingin ay nakatutulong para hindi ka sumuko kapag kinailangang umatras pansamantala.
Pinakamagandang senaryo para sa app
Para sa akin, pinakamalakas ang Fund Box: Target Saver sa taong nagsisimula pa lang maging seryoso sa pag-iipon. Maaaring hindi pa kailangan ng detalyadong cash-flow analysis, debt dashboard, investment monitoring, at dose-dosenang category. Ang kailangan muna ay isang simpleng paraan para gawing konkretong proyekto ang pag-iipon at makita kung may tunay na pag-usad.
Maganda rin ito para sa mga estudyante, young professionals, o sinumang may partikular na short- o medium-term goal. Kung ang problema mo ay nakakalimutan mo kung para saan ang pera o mabilis kang nadidistract ng maliliit na gastos, ang visual na focus ay maaaring maging kapaki-pakinabang. Hindi ito magic solution, pero nagbibigay ito ng mas malinaw na mental reminder kaysa sa pangakong “mag-iipon ako kapag may natira.”
May silbi rin ito sa isang pamilya o mag-partner na may sariling personal target, basta malinaw na hindi dapat ituring ang tracker bilang shared financial record maliban kung pareho ninyong pinapanatili ang parehong impormasyon. Ang simpleng display ay puwedeng maging simula ng pag-uusap: magkano ang target, gaano kadalas mag-aambag, at ano ang gagawin kapag may emergency. Ngunit ang app mismo ay hindi kapalit ng malinaw na kasunduan sa pagitan ng mga taong kasali.
Kung gusto mong mag-ipon para sa isang bagay na madaling maisip at masukat, mas natural gamitin ang tool. Halimbawa, mas madaling manatiling motivated sa “fund para sa bagong phone” kaysa sa abstraktong “maging mas responsable sa pera.” Ang partikular na target ay nagbibigay ng emosyonal na dahilan, habang ang progreso ang nagbibigay ng regular na feedback.
Isang workflow para sa hindi regular ang kita
Hindi lahat ay may pantay na sahod o allowance bawat linggo. Para sa freelancer, part-time worker, o taong umaasa sa pabagu-bagong kita, maaaring gamitin ang app nang hindi nangangakong pare-pareho ang halaga ng bawat ambag. Ang mas maingat na paraan ay magtakda ng minimum na kaya sa mahihinang buwan at magdagdag lamang kapag mas maluwag ang kita.
Dito lumalabas ang isang mahalagang trade-off. Ang visual na progreso ay nakatutulong kapag may galaw, pero maaari ring maging nakapanghihina ng loob kung ikukumpara mo ang sarili sa isang ideal schedule na hindi akma sa realidad mo. Kaya mas mabuting ituring ang target bilang direksiyon, hindi parusang deadline. Kung nagbago ang kita, dapat ding magbago ang plano nang hindi itinuturing na pagkatalo ang pag-a-adjust.
Mga limitasyon at mga sitwasyong mas bagay ang ibang tool
Ang pagiging simple ng app ang lakas nito, pero iyon din ang hangganan. Kung ang kailangan mo ay kumpletong record ng income, recurring bills, utang, subscriptions, bank balances, at detalyadong spending categories, mas angkop ang isang full budgeting app o spreadsheet. Hindi praktikal na pilitin ang isang goal tracker na gawin ang trabaho ng isang buong personal finance system.
Kung gusto mo naman ng awtomatikong pagkuha ng transaksiyon mula sa bangko, kailangan mong pumili ng ibang uri ng serbisyo. Ang Fund Box ay mas nakasentro sa intensiyon at progreso ng target kaysa sa awtomatikong pag-uuri ng bawat gastos. Para sa ilan, malaking kalamangan ang hindi pagiging komplikado; para sa iba, magiging dagdag na manual step ito na maaaring makalimutan.
May friction din para sa taong ayaw mag-update nang regular. Dahil ang halaga ng tracker ay nakasalalay sa pagiging napapanahon ng inilalagay mong progreso, maaaring hindi ito maging kapaki-pakinabang kung bubuksan lamang kapag naaalala. Hindi ito tool na kusang magdidisiplina sa iyo. Kung ang pangunahing problema mo ay impulsive spending, maaaring mas kailangan mo ng spending limits, account separation, o mas mahigpit na budget routine kaysa sa visual goal display.
Hindi rin ito ang unang pipiliin ko para sa taong may maraming komplikadong layunin na kailangang sabay-sabay i-optimize. Kapag kailangan mong malaman kung aling utang ang dapat unahin, paano hahatiin ang cash flow, o magkano ang tunay na net worth mo, mas malalim na system ang kailangan. Ang app ay mas mahusay bilang malinaw na compass kaysa bilang kumpletong mapa ng lahat ng galaw ng pera.
Sa kabilang banda, ang pagiging libre nito ay nagpapababa sa panganib ng pagsubok. Hindi mo kailangang mag-commit agad sa isang bayad na financial platform para malaman kung nakatutulong sa iyo ang visual goal tracking. Kung hindi mo magustuhan ang workflow, madali mong maihahambing ito sa notes, spreadsheet, envelope method, o isang mas advanced na budget app. Ang tamang pagpili ay nakadepende sa kung ang kailangan mo ba ay motivation, accounting, o automation.
Sino ang higit na makikinabang sa Fund Box
Irerekomenda ko ito sa taong may malinaw na target pero nahihirapang panatilihin ang atensyon. Kung alam mong kaya mong magtabi ng pera ngunit madalas mong nakakalimutan ang dahilan, ang visual na progreso ay maaaring maging sapat na tulong para maging mas consistent. Bagay din ito sa nagsisimula pa lamang at ayaw ma-overwhelm ng maraming financial terms at setting.
Maganda ito para sa gumagamit ng Android na may device na tumatakbo sa Android 7.0 pataas at naghahanap ng libreng tool na nakatuon sa savings goals. Ang age rating na 3+ ay nagpapakitang malawak ang audience nito, bagama't ang tunay na halaga ay mas nakikita ng taong aktuwal nang gumagawa ng mga desisyong pinansyal at may sariling target na sinusundan.
Mas dapat maghanap ng ibang option ang user na gusto ng automatic bank synchronization, malalim na reports, investment tracking, debt payoff calculations, o isang detalyadong household budget. Hindi ibig sabihin na mahina ang Fund Box; ibig sabihin lamang ay mas tiyak ang papel nito. Ang app ay para sa focus at visibility, hindi para sa bawat posibleng financial task.
Sa paggamit ko, ang pinakamagandang resulta ay lumalabas kapag pinagsasama ito sa isang simpleng routine: magtakda ng isang makabuluhang target, magtabi ng halagang kaya mo, i-update ang progreso pagkatapos ng aktuwal na ambag, at suriin ang plano kapag nagbago ang sitwasyon. Ang apat na hakbang na iyon ang gumagawa sa app mula sa isang visual counter tungo sa isang kapaki-pakinabang na habit cue.
Huling pagtatasa sa karanasan
Ang Fund Box: Target Saver ay isang diretso at madaling lapitan na pampinansyang app para sa isang partikular na problema: paano panatilihing nakikita at buhay ang isang savings goal. Hindi nito pinapalitan ang bank account, budget planner, o spreadsheet, at hindi rin iyon ang dapat asahan dito. Ang lakas nito ay nasa pagiging malinaw—may target kang sinusundan, may progreso kang binabalikan, at mas madali mong naiuugnay ang maliliit na desisyon sa isang mas malaking layunin.
Ang average na 4.7 at mahigit 100 libong installs ay nagpapakitang maraming gumagamit ang nakakakita ng halaga sa ganitong uri ng simpleng approach, pero mas mahalaga pa rin kung tugma ito sa paraan mo ng paghawak ng pera. Kung gusto mo ng visual motivation at ayaw mo ng komplikadong setup, sulit itong subukan dahil libre ito. Kung ang hanap mo naman ay automated at kumpletong financial management, mas mabilis kang masisiyahan sa mas advanced na alternatibo.
Sa huli, hindi ko ito irerekomenda bilang “isang app para ayusin ang buong buhay pinansyal.” Irerekomenda ko ito bilang maliit ngunit praktikal na kasama sa isang tiyak na savings habit. Kapag malinaw ang target at regular ang pag-update, nagiging mas madali nitong ipakita na ang pag-iipon ay hindi isang malayong ideya kundi serye ng maliliit na hakbang na maaari mong makita at sundan.
Mga madalas itanong
01Ano ang Fund Box: Target Saver at paano ito ginagamit?
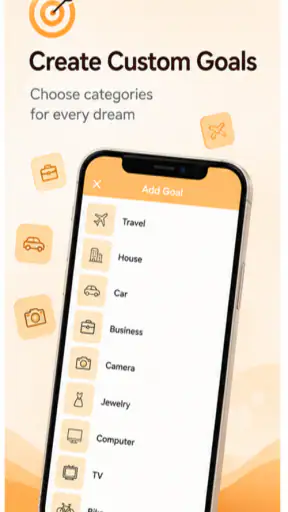
Ang Fund Box: Target Saver ay isang savings app na tumutulong sa iyo na magtakda ng partikular na financial goal, gaya ng emergency fund, bagong gadget, biyahe, o bayarin. Ilalagay mo ang target na halaga at deadline, pagkatapos ay masusubaybayan mo ang iyong progreso habang nag-iipon. Mas kapaki-pakinabang ito para sa mga gustong magkaroon ng malinaw at organisadong paraan ng pagba-budget.
02Libre bang gamitin ang Fund Box: Target Saver?
Bago i-download, mahalagang tingnan ang kasalukuyang listing ng Fund Box: Target Saver dahil maaaring magbago ang presyo, subscription, o mga premium feature depende sa bersyon at platform. Karaniwang may mga pangunahing function na maaaring gamitin nang libre, ngunit maaaring may bayad ang ilang advanced tools, gaya ng mas maraming savings goal, backup, o pag-aalis ng advertisements. Suriin din ang in-app purchases bago magpatuloy.
03Ligtas ba ang aking personal at financial information sa app?
Ang Fund Box: Target Saver ay maaaring maglaman ng sensitibong impormasyon tulad ng savings targets, halaga ng pera, at mga tala tungkol sa iyong budget. Gayunman, hindi dapat awtomatikong ipagpalagay na ganap itong ligtas. Basahin ang privacy policy, tingnan kung anong data ang kinokolekta, at alamin kung may encryption o password protection. Iwasang maglagay ng bank password, PIN, o card details kung hindi ito malinaw na kinakailangan.
04Kailangan ba ng internet connection para magamit ang Fund Box: Target Saver?
Depende sa partikular na feature at bersyon ng app. Maaaring gumana offline ang simpleng pagtatala ng savings goal at pag-update ng progreso, ngunit posibleng kailangan ng internet para sa synchronization, account login, cloud backup, advertisements, o pag-restore ng data. Kung mahalaga sa iyo ang access kahit walang signal, subukan muna kung nananatiling available ang iyong impormasyon offline at regular na gumawa ng backup.
05Maaari ba nitong awtomatikong ilipat ang pera ko sa isang savings account?
Ang Fund Box: Target Saver ay pangunahing tool para sa pagpaplano at pagsubaybay ng ipon, kaya hindi dapat ipagpalagay na awtomatiko itong naglilipat ng pera sa bangko o e-wallet. Suriin muna kung may opisyal na integration sa iyong financial institution at kung paano ito gumagana. Kung wala, ikaw pa rin ang kailangang magsagawa ng aktuwal na deposito at gamitin ang app bilang gabay sa pag-monitor ng target.


